
Artículo redactado por Mohammed YOUBI IDRISSI, responsable técnico de la zona EMEA en Solstice Advanced Materials
Las principales cadenas europeas de distribución alimentaria se encuentran en un momento decisivo. Tras décadas de crecimiento sostenido, se enfrentan ahora a un cuádruple desafío:
- Reducir sus costes operativos en un contexto de presión inflacionista;
- Satisfacer a unos consumidores cada vez más exigentes en cuanto a la calidad, la trazabilidad y el impacto medioambiental de los productos;
- Acelerar su transición energética para cumplir con una normativa cada vez más estricta;
- Adaptarse al cambio climático (olas de calor recurrentes, estrés hídrico, inundaciones, etc.), que afecta no solo a los equipos energéticos del punto de venta sobre todo a los de refrigeración y climatización, sino también al comportamiento de los consumidores
En este contexto, la transformación del punto de venta ya no es una opción estratégica, sino una necesidad operativa.
Distribución del consumo energético en la distribución alimentaria
La refrigeración y la climatización (CVC) representan hasta el 70 % del consumo energético de un punto de venta moderno.
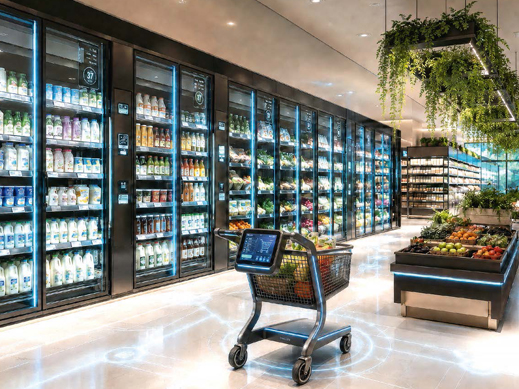
El supermercado de 2036: tres pilares de la transformación
SOBRIEDAD ENERGÉTICA
- Refrigeración de bajo PCG
- Mantenimiento predictivomediante IA
- Producción solar
- Recuperación de calor
- Recarga de vehículos
EXPERIENCIA DEL CLIENTE
- Vínculo social
- Comercio de proximidad
- Trazabilidad de los productos
- Nutrición y salud
- Servicios híbridos
RENDIMIENTOY DATOS
- IA y GTB
- Logística optimizada
- Financiación sostenible
- ROI medioambiental
- Modelos híbridos
El rendimiento económico y la transición medioambiental se refuerzan mutuamente..
La energía: un factor clave para la competitividad
El desafío energético ocupa un lugar prioritario. Los sistemas de refrigeración comercial y climatización representan, por sí solos, entre el 50 % y el 60 % de la factura energética de un punto de venta. La transición hacia refrigerantes de bajo impacto climático, en particular las soluciones ecoeficientes basadas en HFO, la gestión predictiva de las instalaciones mediante inteligencia artificial y la recuperación del calor residual para cubrir las necesidades locales de calefacción constituyen palancas ya disponibles para avanzar en esta transformación.
Sin embargo, su implantación sigue siendo desigual. Mientras que los supermercados de nueva construcción incorporan estas tecnologías desde la fase de diseño, muchas instalaciones existentes, a menudo envejecidas, encuentran dificultades para afrontar esta transición por la falta de modelos de financiación adecuados. En este contexto, los contratos de rendimiento energético (CRE) y las soluciones de financiación por terceros se perfilan como alternativas prometedoras para superar esta barrera.
Modelos de negocio en plena transformación
Los modelos del futuro divergen en la forma, pero convergen en el fondo. El hipermercado generalista está perdiendo terreno frente a formatos más específicos: el supermercado de descuento optimizado atrae por sus precios, la tienda de barrio por su comodidad y la tienda especializada por su experiencia. En este panorama fragmentado, hay una constante que se impone: la tienda física debe ofrecer lo que lo digital no puede: el contacto humano y el vínculo social, el descubrimiento sensorial y el asesoramiento personalizado. Las cadenas que triunfan son aquellas que han sabido redefinir su razón de ser más allá de la simple transacción comercial, convirtiendo el punto de venta en un
lugar de vida, de servicio y de experiencia.
El auge del comercio de proximidad ilustra esta tendencia. Durante mucho tiempo relegado en favor de los grandes centros comerciales periféricos, el formato de barrio está experimentando un marcado resurgimiento, impulsado por la evolución de los estilos de vida urbanos y la búsqueda de una huella de carbono reducida.
ara los distribuidores, esto implica replantearse la logística de la última milla, optimizar los surtidos en función de las zonas de influencia e integrar nuevos servicios como consignas, «click-and-collect» y entrega a domicilio en espacios a menudo limitados.
¡Los sistemas de refrigeración también evolucionan!
En cuanto a las instalaciones frigoríficas, también estamos asistiendo a una auténtica revolución: el antiguo modelo basado en dos centrales frigoríficas, una de media temperatura y otra de baja temperatura da paso a nuevas arquitecturas más descentralizadas o semidistribuidas con refrigerantes de alto rendimiento y muy bajo PCG (por ejemplo, el R-455A), lo que supone un ahorro energético y una mayor resiliencia operativa.
Por otra parte, las olas de calor que sufrió Europa durante el verano de 2026 pusieron de manifiesto que algunas instalaciones se vieron afectadas. Una observación que no es en absoluto anecdótica, ya que es muy probable que estas instalaciones se diseñaran, históricamente, partiendo de una temperatura exterior de dimensionamiento del orden de los 32 °C; un marco de referencia heredado de un clima en el que algunas regiones no estaban destinadas a sufrir picos de calor de hasta 42 °C.
La tienda como generador de valor medioambiental
Más allá de la reducción del consumo, la tienda del futuro está llamada a convertirse en un actor positivo de la transición medioambiental. La instalación de paneles fotovoltaicos en el tejado, la puesta en marcha de puntos de recarga
para vehículos eléctricos, la gestión inteligente de los residuos alimentarios o incluso el aprovechamiento de los productos no vendidos: todas estas iniciativas transforman el punto de venta en un auténtico centro de servicios sostenibles para su territorio.
Los requisitos del código de construcción aceleran esta transformación. Pero también crean una oportunidad: las cadenas que se anticipan a estos cambios se posicionan favorablemente ante los consumidores sensibles a los compromisos medioambientales, al tiempo que garantizan su cumplimiento normativo a un menor coste. Estos pioneros no están gastando dinero por idealismo.
Están asegurando el valor de sus activos, preservando su asegurabilidad, protegiendo a sus empleados y defendiendo su compromiso con la reducción de emisiones frente a las interrupciones que el clima, o una red eléctrica debilitada, pueden provocar en cualquier momento.
El resto pagará dos veces: una vez el precio de la catástrofe y, una segunda vez, el precio de la adaptación de urgencia, cada vez más cara y menos eficaz. Y, entre medias, también habrá que pagar por las toneladas de CO2 emitidas por no haber anticipado la situación.
La tienda que actúa como refugio climático
La tienda del mañana evoluciona, se adapta y refuerza su papel social. Citamos dos ejemplos:
- A finales de 2024, durante las catastróficas inundaciones que azotaron la región de Valencia en España, la tienda local de una cadena especializada, construida diez años antes con las existencias situadas en altura y medidas preventivas, se convirtió en pocas horas en un refugio. Cientos de clientes, visitantes y personas atrapadas en la zona comercial fueron acogidos allí durante más de veinte horas. La cadena sirvió de base de operaciones para los equipos de rescate.
- Ante la multiplicación de las olas de calor en toda Francia, varias cadenas anunciaron en julio de 2026 la puesta en marcha del programa Pausa refrescante «Escale Fraîcheur». Cada tienda o centro comercial que participa en esta iniciativa adapta la acogida en función de sus infraestructuras y sus capacidades logísticas. Según la configuración de cada establecimiento, la iniciativa podrá incluir un espacio refrigerado o climatizado, asientos, acceso a agua potable y asistencia u orientación por parte del personal presente.
Datos e inteligencia artificial: los nuevos motores del rendimiento
La transformación del punto de venta es también una revolución en materia de datos. Los sensores conectados, los sistemas de gestión técnica de edificios (GTB) y las plataformas de análisis predictivo permiten ahora controlar en tiempo real el consumo energético, anticipar averías, optimizar el abastecimiento y personalizar la experiencia del cliente. La inteligencia artificial ya no es un horizonte lejano: ya está en funcionamiento en los almacenes logísticos, en las centrales de compras y, progresivamente, en las propias tiendas.
La verdadera cuestión ya no son las soluciones técnicas, que existen y son múltiples. Se trata del ritmo de implantación y de los modelos de financiación que permitirán a todas las cadenas, independientemente de su tamaño o madurez digital, conciliar de forma sostenible el rendimiento económico y la transición medioambiental.
Los ganadores de la próxima década serán aquellos que hayan sabido convertir esta limitación en una ventaja competitiva.